
Marco Mencini, Head of Research, Plenisfer Investments SGR
La space economy viene spesso rappresentata attraverso i suoi elementi più visibili: i razzi, le missioni e le grandi costellazioni satellitari. Dal punto di vista economico, tuttavia, il lancio rappresenta soltanto il punto di accesso a una filiera molto più ampia. Nel 2025 il mercato globale upstream, che comprende la produzione dei veicoli spaziali e i servizi di lancio, valeva circa 75 miliardi di euro. Il mercato downstream, che include comunicazioni satellitari, osservazione della Terra e servizi di navigazione, valeva invece circa 490 miliardi di euro[1]. Le prospettive di crescita sono significative. Secondo il World Economic Forum e McKinsey, l’economia spaziale globale potrebbe raggiungere 1.800 miliardi di dollari entro il 2035, rispetto ai 630 miliardi del 2023, sostenuta soprattutto dalla diffusione delle tecnologie e dei servizi abilitati dallo spazio[2].
La parte più consistente dell’economia spaziale si trova quindi già nei dati e nei servizi resi possibili dall’infrastruttura orbitale che, per crescere e funzionare, richiede non solo nuovi satelliti, ma soprattutto capacità di lancio, sensori, sistemi ottici, stazioni terrestri, software di controllo, capacità di elaborazione e sistemi di sicurezza. La space economy sta quindi evolvendo da una successione di progetti a una nuova infrastruttura industriale, digitale e strategica.
Per l’investitore, la conseguenza è chiara: non è sufficiente identificare un mercato in crescita. Occorre comprendere quali componenti diventeranno indispensabili, dove si formeranno i colli di bottiglia e quali società saranno in grado di trasformare la domanda in ricavi e flussi di cassa.
La nuova architettura: lancio, comunicazione e calcolo
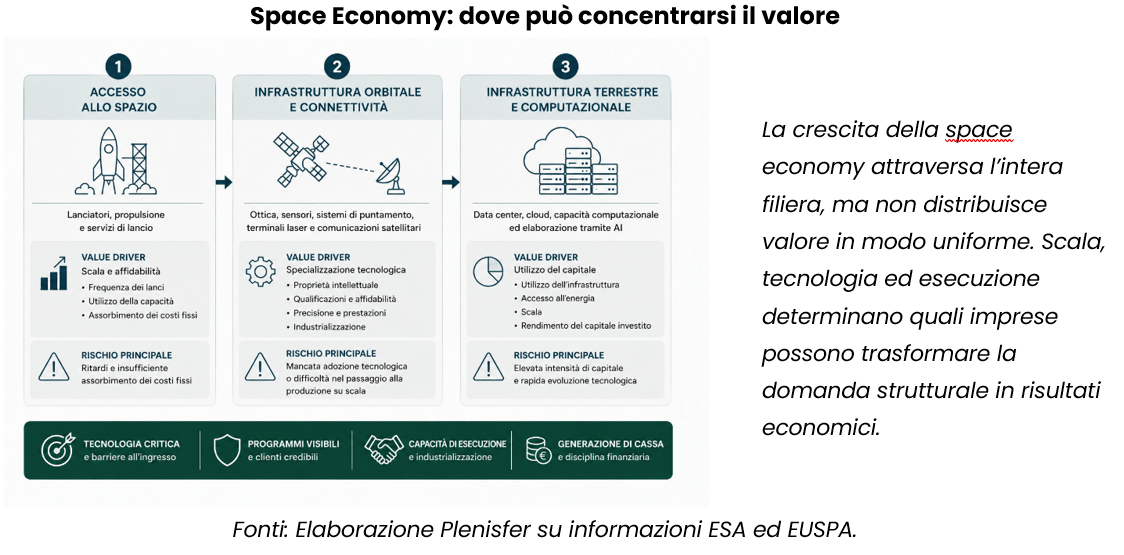
Una rete satellitare è composta da tre grandi livelli infrastrutturali. Il primo è l’accesso allo spazio. Lanciatori e sistemi di propulsione determinano la capacità di portare in orbita satelliti e altri carichi. Il secondo livello è l’infrastruttura orbitale. Comprende satelliti, payload, sensori, sistemi di puntamento, ottica avanzata, terminali di comunicazione e collegamenti tra satelliti. Il terzo livello è l’infrastruttura terrestre e computazionale. Comprende gateway, stazioni di terra, reti, cloud, data center e capacità di calcolo necessaria per trasformare i dati satellitari in servizi utilizzabili.
A collegare questi livelli è la capacità di trasmettere i dati, sia tra i satelliti in orbita sia tra lo spazio e le infrastrutture terrestri ed è proprio la trasmissione dei dati a rappresentare uno dei possibili colli di bottiglia della filiera. L’aumento della risoluzione dei sensori, della frequenza delle osservazioni e del numero di satelliti genera volumi crescenti di dati. Le comunicazioni tradizionali a radiofrequenza restano fondamentali, ma la disponibilità dello spettro e la necessità di trasmettere maggiori quantità di informazioni stanno favorendo lo sviluppo delle comunicazioni ottiche, che utilizzano la luce per trasferire informazioni. In questo ambito, le comunicazioni laser rappresentano uno dei passaggi tecnologici più rilevanti: a parità di massa e volume dei terminali, possono offrire capacità di trasmissione significativamente superiori rispetto ai sistemi a radiofrequenza, con vantaggi in termini di dimensioni, efficienza e capacità di trasferimento dei dati. La maggiore direttività del fascio laser riduce inoltre le interferenze e rende più difficile l’intercettazione del segnale.
Secondo le stime di Euroconsult, entro il 2032 potrebbero essere operativi oltre 47.000 terminali di comunicazione laser in orbita, per un valore cumulato di mercato di circa 6,5 miliardi di dollari[3]. Una parte di questo mercato rimane interna ai grandi operatori verticalmente integrati, che sviluppano e producono direttamente i componenti destinati alle proprie reti satellitari. Parallelamente, si sta ampliando il segmento accessibile ai fornitori specializzati, sostenuto dalla domanda degli operatori commerciali e dei programmi istituzionali.
L’Agenzia Spaziale Europea sta sviluppando HydRON, un progetto finalizzato a dimostrare una rete ottica multi-orbitale integrata con le reti terrestri e dotata di capacità nell’ordine dei terabit al secondo. L’obiettivo è estendere nello spazio una logica di trasporto dei dati simile a quella delle reti terrestri in fibra[4]. Garantire queste prestazioni richiede precisione di puntamento, stabilità ottica, consumi energetici compatibili con le piattaforme e capacità di mantenere il collegamento tra asset in movimento. Sono caratteristiche che richiedono competenze specialistiche, qualificazioni e tempi di sviluppo difficilmente comprimibili.
Dove può concentrarsi il valore
Non tutti i segmenti della space economy presentano la stessa struttura economica. Le attività di lancio, la produzione seriale di satelliti e la gestione delle reti satellitari richiedono elevati investimenti iniziali. In questi segmenti, il ritorno sul capitale dipende dall’utilizzo degli impianti, dalla frequenza delle missioni, dalla standardizzazione dei processi e dalla capacità di distribuire i costi fissi su volumi crescenti.
Ottica avanzata, sensori, terminali laser, sistemi di puntamento e componenti mission-critical possono beneficiare della specializzazione tecnologica e di barriere all’ingresso legate a proprietà intellettuale, affidabilità, precisione produttiva e qualificazione presso i clienti. In questi segmenti non è necessariamente la dimensione iniziale dell’impresa a determinarne il posizionamento competitivo. Conta soprattutto la capacità di fornire una tecnologia difficilmente sostituibile all’interno di programmi complessi. Il passaggio dalla disponibilità di una tecnologia alla sua produzione su scala industriale è quindi uno degli elementi decisivi per la creazione di valore.
I driver di lungo periodo
La crescita della space economy è sostenuta dalla convergenza di quattro trend strutturali. Il primo è la crescita dei dati satellitari. I satelliti raccolgono informazioni utilizzabili nel monitoraggio ambientale, agricolo e infrastrutturale, nella navigazione, nella logistica e nella gestione delle emergenze. L’intelligenza artificiale permette di analizzare grandi quantità di immagini e dati, identificando cambiamenti e anomalie e trasformando le informazioni grezze in indicazioni operative. La relazione tra spazio e AI è quindi concreta: più dati vengono raccolti, maggiore è il fabbisogno di trasmissione, archiviazione e capacità computazionale.
Il secondo driver è la spesa per difesa e sicurezza. Nel mercato upstream, l’80% della domanda è di natura istituzionale ed è oggi dominata dalla difesa. Nel 2025 i budget spaziali europei sono aumentati del 12%, raggiungendo 13,5 miliardi di euro, principalmente grazie all’incremento della spesa nazionale per la difesa[5]. Questa evoluzione favorisce lo sviluppo di tecnologie dual-use, utilizzabili sia in ambito civile sia militare. Sistemi ottici, sensori, elettronica avanzata e tecnologie di comunicazione possono trovare applicazione in più mercati, ampliando le opportunità per le imprese in grado di adattare le proprie competenze a requisiti operativi differenti.
Il terzo driver è la ricerca di autonomia strategica. IRIS², il programma europeo per la connettività satellitare sicura, prevede una costellazione multi-orbitale di 348 satelliti. Il programma ha l’obiettivo di fornire comunicazioni resilienti a governi, servizi di sicurezza ed emergenza, imprese e cittadini. Nell’agosto 2026 è stato raggiunto l’accordo di implementazione e i primi lanci sono previsti dal 2029[6]. La ricerca di autonomia strategica riguarda non soltanto la disponibilità di satelliti, ma anche il controllo delle tecnologie necessarie al loro funzionamento: componenti elettronici, sistemi ottici, capacità produttiva, infrastrutture terrestri e sicurezza delle comunicazioni.
Il quarto driver è la sicurezza delle comunicazioni. La maggiore dipendenza da infrastrutture satellitari aumenta la necessità di proteggere i dati e garantire la continuità del servizio. Le comunicazioni ottiche, la cybersecurity e, in prospettiva, le tecnologie quantistiche possono diventare componenti dell’architettura di rete. L’integrazione di queste tecnologie nelle comunicazioni satellitari e terrestri potrebbe contribuire alla protezione delle informazioni sensibili e delle infrastrutture critiche, anche in risposta all’evoluzione delle capacità di calcolo quantistico. L’ESA indica che i satelliti potrebbero contribuire alla distribuzione di comunicazioni sicure su distanze continentali[7].
Questi quattro driver possono sostenere programmi pluriennali e alimentare la domanda di infrastrutture spaziali, comunicazioni e capacità di calcolo. È lungo questa filiera che stiamo individuando opportunità d’investimento.
Le opportunità di investimento
Questa evoluzione apre opportunità lungo diversi segmenti della filiera, che presentano caratteristiche industriali e profili economici differenti. Un primo ambito è rappresentato dalle società attive nei lanciatori e nei sistemi di propulsione, che forniscono l’accesso all’orbita. Un secondo riguarda le imprese specializzate nell’ottica avanzata, nei sensori, nei sistemi di puntamento e nelle comunicazioni satellitari. Il terzo ambito è l’infrastruttura computazionale: i dati satellitari acquistano valore solo quando vengono elaborati e trasformati in applicazioni.
Le opportunità di investimento richiedono quindi un approccio selettivo, orientato alle imprese attive nei segmenti della filiera destinati ad acquisire maggiore rilevanza con l’espansione dell’infrastruttura orbitale. La selezione tiene conto di diversi elementi: la proprietà intellettuale e le qualificazioni tecniche, il grado di concentrazione della clientela, la durata e le modalità di finanziamento dei programmi in essere, la capacità di convertire gli ordini acquisiti in ricavi effettivi e di industrializzare la produzione, il fabbisogno di capitale e la capacità di generare cassa. Nella selezione dovranno, inoltre, essere considerati i rischi connessi all’eventuale esposizione a programmi spaziali e di difesa governativi: cambiamenti nelle priorità di spesa pubblica, tagli di bilancio o cambiamenti nelle politiche nazionali ed europee possono ritardare o ridurre i finanziamenti per i progetti esistenti e futuri delle società del settore.
In questo processo la valutazione rimane centrale. Un trend strutturale non giustifica qualsiasi prezzo, soprattutto in attività caratterizzate da programmi lunghi, elevata intensità di capitale e rischi di esecuzione significativi. Per l’investitore, la sfida è individuare le imprese che forniscono tecnologie e servizi essenziali allo sviluppo della space economy e che sapranno tradurre questa posizione in ricavi, margini e flussi di cassa sostenibili.
[1] Fonte: European Space Agency, ESA Space Economy Report 2026, 13 luglio 2026.
[2] Fonte: World Economic Forum e McKinsey & Company, Space: The $1.8 Trillion Opportunity for Global Economic Growth, aprile 2024.
[3] Fonte: Plenisfer Investments elaborazione su stime di Euroconsult e dati di mercato relativi alle comunicazioni laser. Le previsioni riportate sono stime, non risultati realizzati.
[4] Fonte: European Space Agency, HydRON – High Throughput Optical Network Demonstration System, 2025.
[5] Fonte: European Space Agency, ESA Space Economy Report 2026, 13 luglio 2026.
[6] Fonte: European Union Agency for the Space Programme, Commission accelerates IRIS² deployment with enhanced security and expanded satellites network, 7 agosto 2026.
[7] Fonte: European Space Agency, Quantum Technologies.
Disclaimer
Questa analisi è relativa a Plenisfer Investments SGR S.p.A. (“Plenisfer Investments”) e non è una comunicazione di marketing relativa a un Fondo, un prodotto di investimento o servizi di investimento nel tuo paese. Il presente documento non costituisce un’offerta o un invito alla vendita o all’acquisto di titoli o di qualsiasi attività o impresa qui descritta e non costituisce la base di alcun contratto. Eventuali opinioni o previsioni fornite sono aggiornate alla data specificata, possono cambiare senza preavviso, non prevedono risultati futuri e non costituiscono una raccomandazione o un'offerta di alcun prodotto o servizio di investimento. La performance passata non prevede rendimenti futuri. Non può esserci alcuna garanzia che un obiettivo di investimento sarà raggiunto o che ci sarà un ritorno sul capitale. La presente analisi è rivolta esclusivamente agli investitori professionali in Italia ai sensi della Direttiva sui mercati degli strumenti finanziari 2014/65/UE (MiFID). Non è destinato agli investitori al dettaglio o alle US Person, come definite nella Regulation S dello United States Securities Act del 1933, come modificato. Le informazioni sono fornite da Plenisfer Investments, autorizzata come società di gestione di OICVM in Italia, regolamentata dalla Banca d'Italia - Via Niccolò Machiavelli 4, Trieste, 34132, Italia - CM: 15404 - LEI: 984500E9CB9BBCE3E272. Tutti i dati utilizzati nella presente analisi, salvo ove diversamente indicato, sono forniti da Plenisfer Investments. Tale materiale ed i suoi contenuti non possono essere riprodotti o distribuiti, in tutto o in parte, senza espresso consenso scritto di Plenisfer Investments.
Plenisfer Investments SGR S.p.A.
Via Niccolò Machiavelli 4
34132 Trieste (TS)
Via Sant'Andrea 10/A, 20121 Milano (MI)
info@plenisfer.com
+39 02 0064 4000
Scrivici a info@plenisfer.com
Partita IVA e Codice Fiscale: 01328320328 Appartenente al Gruppo IVA
Generali: 01333550323 Aderente al Fondo Nazionale di Garanzia
Questa è una comunicazione di marketing. Si prega di fare riferimento al Prospetto ed documento contenente le informazioni chiave per gli investitori (KIID/KID) prima di prendere qualsiasi decisione finale di investimento. I rendimenti passati non sono indicativi di quelli futuri.
Il valore dell’investimento e il rendimento che ne deriva possono aumentare così come diminuire e, al momento del rimborso, l’investitore potrebbe ricevere un importo inferiore rispetto a quello originariamente investito.
© Copyright Plenisfer Investments onwards 2020. Designed by Creative Bulls. All rights reserved.